
汽车产业中的一体化压铸:最新评述 [出处:Light Metal Age]
汽车产业中的一体化压铸 (Giga-Castings):最新评述
原文发布时间:2025年8月20日,下午12:38
作者:Alicia Hartlieb 与 Martin Hartlieb,Viami International Inc.
用于车身结构的压铸件已问世超过30年,并且其尺寸和复杂性不断增长。现今许多汽车的减震塔、横梁和/或纵梁等部件已采用铝合金结构压铸件制造。有时,车辆中甚至可以找到一些如后尾门等镁合金结构压铸件。同样地,电动汽车 (EV) 或油电混合动力车的大型电池包外壳也常采用压铸方式制作。这些部件大多是由锁模力高达4,500吨的压铸机 (DCM) 生产。
自2020年由特斯拉 (Tesla) 首度采用锁模力6,000吨的压铸机开创一体化压铸的产业趋势以来,越来越多的主机厂 (OEM) 纷纷跟进。如今,市面上已有9,000吨、12,000吨 (甚至具备双压射系统) 和16,000吨的压铸机投入运行,且已宣布将推出20,000吨的压铸机。这项最初被许多行业内部人士和专家视为细分利基市场并抱持怀疑态度的技术,如今已成为许多铸造与车身相关会议及研讨会的焦点,甚至今年三月在德国举办了首届专门针对一体化压铸的大会。
目前对于“巨型压铸”(mega-casting) 或“一体化压铸”(giga-casting) 没有普遍公认的定义(且这两个术语的使用与尺寸无关,而是公司偏好),但通常指的是锁模力超过6,000吨的压铸机。使用超大型压铸机制造的主要产品是汽车的前后车身地板、纯电动汽车 (BEV) 的电池外壳(而20,000吨的压铸机则可制作完整的汽车下车体地板)。较大的白车身 (BIW) 和电池外壳压铸件通常是在3,000至6,000吨的压铸机上生产,而一些较小或单腔的压铸件(如减震塔或支柱)则是在锁模力小于3,000吨的压铸机上制造。
根据Schlegel und Partner分析和乐观估计,一体化压铸产业预计在2024年至2030年间,每年市场增长率约为33%¹。然而,另一个消息来源Ducker-Carlisle则预计2023年至2030年间,每年增长率仅为13-14%²。总体而言,这项增长主要由纯电动汽车 (BEV) 和市场竞争加剧所推动。据估计,到2030年,约有70%的较大型汽车结构铸件(需使用锁模力超过3,000吨压铸机)将会是一体化压铸件,其中中国公司占据大部分市场份额 (44%),其次是北美 (35%) 和欧洲 (21%) 公司¹。在中国以外,一体化压铸件主要由主机厂 (OEM) 生产,只有极少数的一级供应商 (Tier 1) 开始投资这项技术。
世界各地的一体化压铸概况
北美
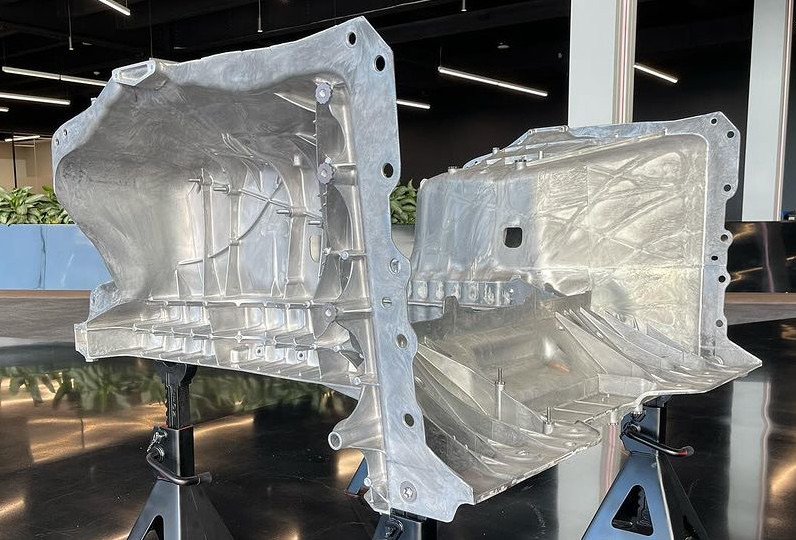
特斯拉是2020年引入一体化压铸技术的公司,最初使用锁模力6,000吨的超大型压铸机,为Model Y生产单一铸件,作为其前后车身地板³。此后,该公司曾致力于将整个Model Y车身整合为一个铸件⁴,但最近已放弃此计划,甚至据传已完全停产Model Y的前部一体化压铸件¹。尽管如此,特斯拉仍坚定地致力于一体化压铸技术,他们正在采购更多超大型压铸机以继续生产。例如,Cybertruck的一体化压铸件(图一)是在其德州工厂制造的,经发现仅需6,500吨的机器,低于最初预期的8,000吨⁵。
此外,本田 (Honda) 宣布已在其俄亥俄州安娜发动机厂投资六台6,100吨的一体化压铸机,用于生产电动汽车零部件。⁶ 本田在加拿大的另一项投资目前已推迟。对于不适用高压压铸 (HPDC) 的小批量生产,通用汽车 (General Motors) 则利用其所谓的“巨型精密砂型铸造”技术,将凯迪拉克 CELESTIQ 车身底部的多个部件整合在一起,减少了约40个零件。⁵ 另一方面,福特 (Ford) 已经投资了一台一体化压铸机,并似乎承诺在未来几年内进行生产。同时,日产 (Nissan) 和丰田 (Toyota) 也明确表示,他们正在研发一体化压铸件,并计划在未来几年内推出的车型中采用。¹ Linamar 是北美首家投资一体化压铸技术的一级供应商,而乔治费舍尔 (Georg Fischer) 也宣布其首台6,100吨的压铸机将于2026年投入使用。
歐洲
沃尔沃汽车 (Volvo) (吉利集团旗下) 是第一家於2022年在其瑞典托斯兰达(Torslanda)工厂承诺采用一体化压铸技术的欧洲主机厂 (OEM)。⁷,⁸ 他们使用两台8,400吨的一体化压铸机,生产电动汽车的后下车体一体化压铸件,取代了33个零件,并将车重减轻了约15%。⁵ 如今,沃尔沃汽车也开始在斯洛伐克科希策(Košice)使用两台9,000吨的压铸机。⁹
与其他市场不同,一些欧洲汽车公司选择不全面转向一体化压铸,而是使用锁模力小于6,000吨的压铸机,来生产较大型的高压压铸白车身部件。这其中包括梅赛德斯-奔驰 (Mercedes Benz) 或宝马 (BMW) 等公司,他们目前对一体化压铸技术在其实际应用上的可行性和效益存疑。另一方面,大众汽车 (Volkswagen) 已展现出对一体化压铸的浓厚兴趣,但同时也开始使用一台4,400吨的机器来制造一个通常需要更大压铸机才能完成的零件(这归功于其三板模具设计),将其即将在推出的电动汽车电池框架中的30个独立零件整合为一。¹,⁵
值得注意的是,一级供应商也开始参与欧洲的一体化压铸生产,其中Handtmann 是第一家投资此技术的公司,在德国购置了一台6,100吨的一体化压铸机。⁵ 奥地利的 GF Altenmarkt 也拥有一台6,100吨的压铸机,并预计在2026/27年再添置一台。然而,迄今为止,欧洲市场约80%的一体化压铸技术投资者仍为主机厂 (OEM),与北美市场的75%为主机厂相似。¹⁰
亞洲
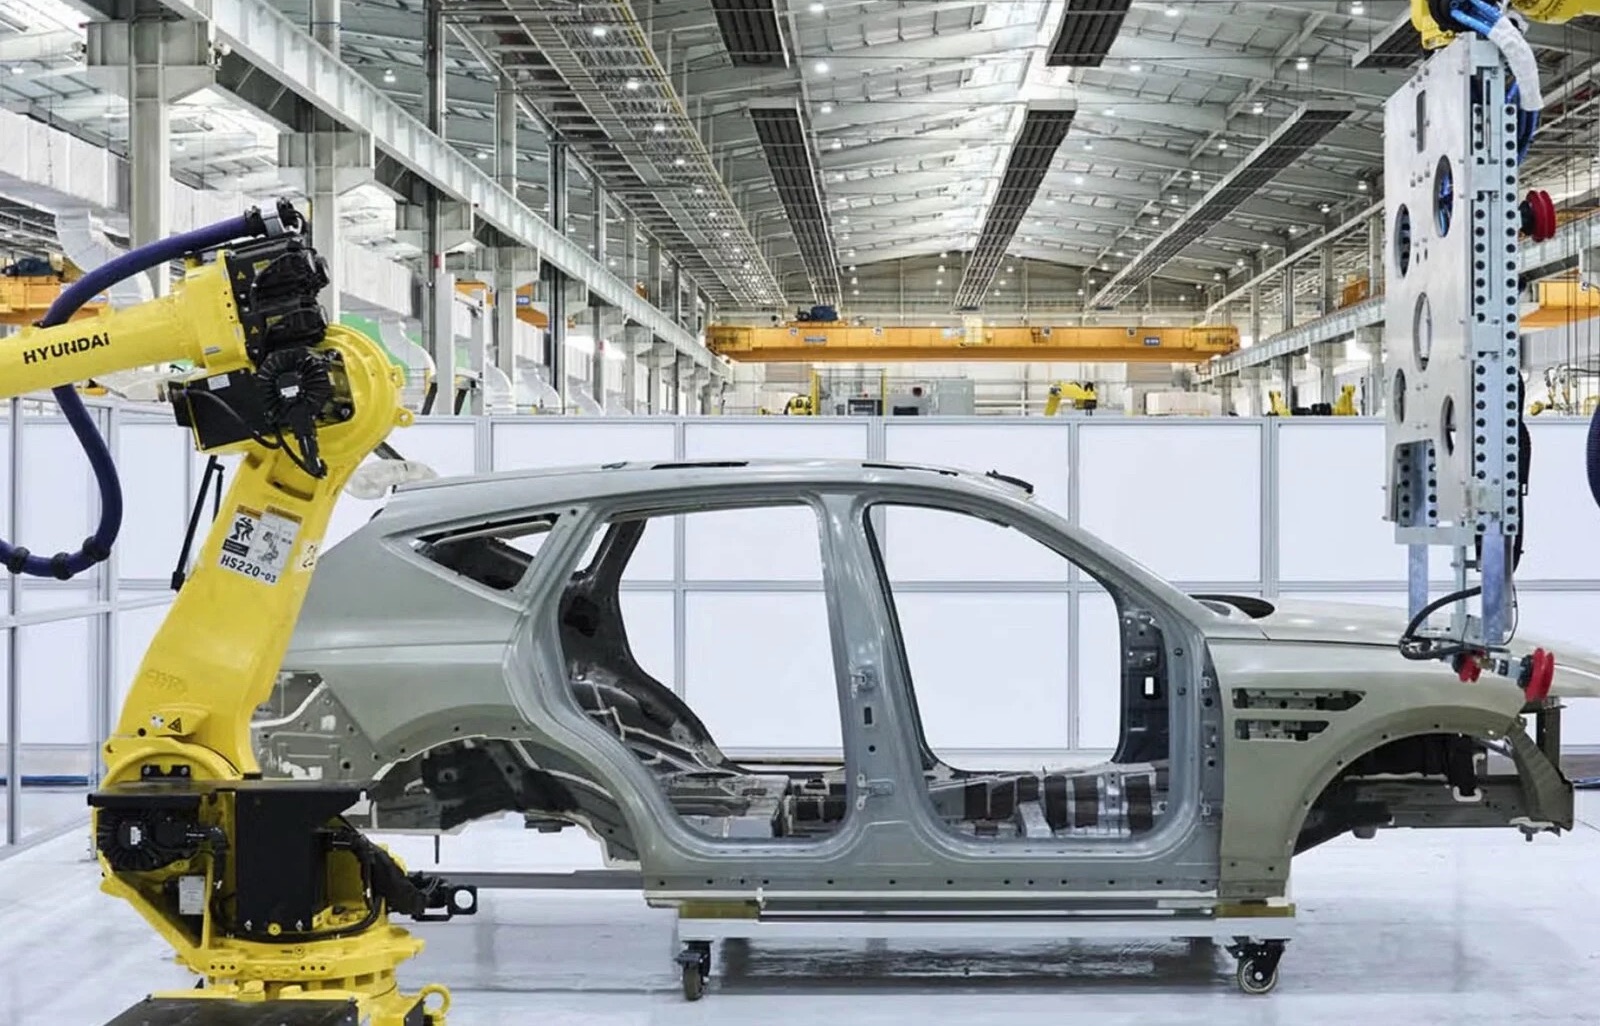
目前,这种对大型铸件的兴趣转变已使得亚洲公司在一体化压铸产业中占据重要地位。在日本,丰田 (Toyota)、本田 (Honda) 和日产 (Nissan) 已承诺采用一体化压铸技术。现代汽车 (Hyundai) 也已准备推出其所谓的“超级铸造”(hypercasting)(图二),这是一种受特斯拉启发的高压压铸生产方法,将作为车辆底盘,原定于2026年开始,但现已推迟两年。日本汽车供应商、丰田集团旗下的 Aisin 则计划在未来三年内投资34亿美元,转向一体化压铸件的生产。
圖二:
中國
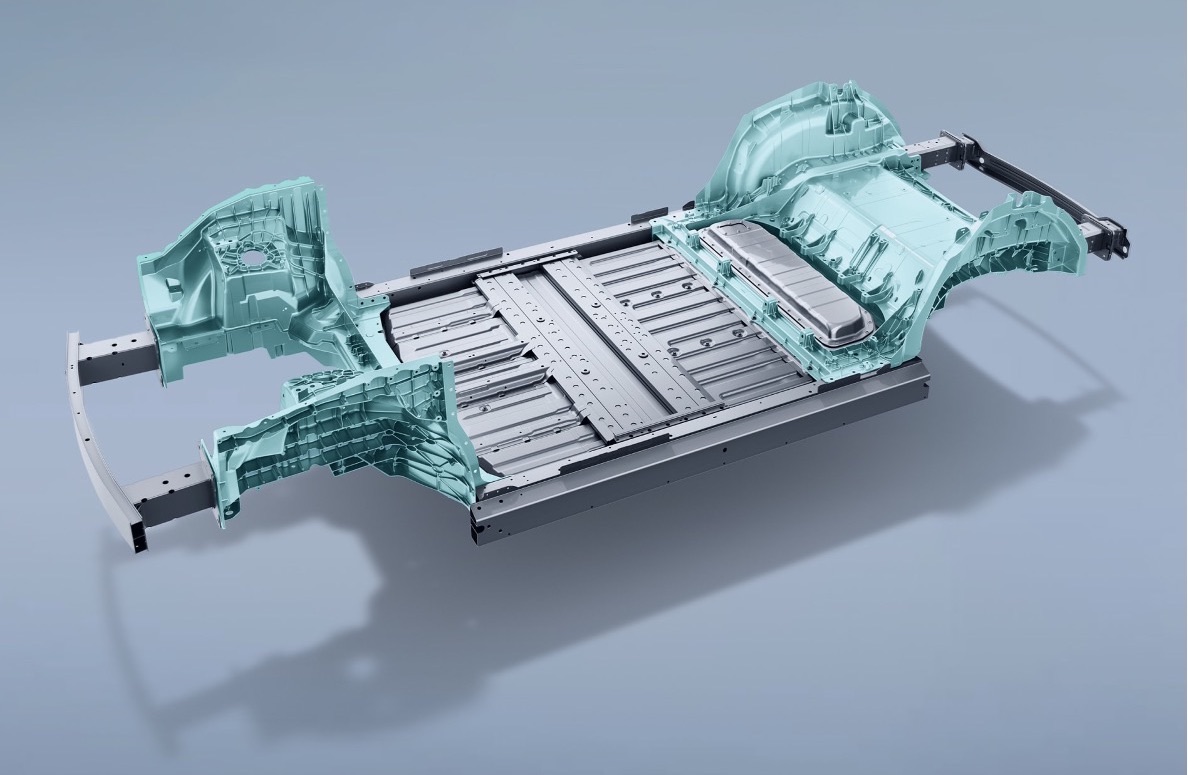
在中国,一体化压铸已成为主机厂 (OEM) 电动汽车的关键零部件,且中国在2024年的电动汽车销量占全球一半以上,使其成为全球最大的电动汽车市场。¹⁰ 例如,中国的滁州多利汽车科技公司最近向布勒集团 (Bühler Group) 的一体化压铸业务部门采购了有史以来最大订单之一的压铸机,这将使他们有望成为全球最大的一体化压铸零件供应商之一。同样受到特斯拉启发,小米已购入两台9,100吨的一体化压铸机,准备生产将72个零件整合为一的车身地板一体化压铸件,并在前部采用大型白车身 (BIW)。此外,小鹏汽车也将一体化压铸技术用于车身前后地板,声称这两件铸件总共整合了超过300个零件(图三)。其他公司还包括蔚来、奇瑞、广汽和一汽,这些公司都已制定一体化压铸件的生产策略,并正在积极实施中。¹,⁵
自那时起,意特拉 (IDRA)(由中国的力劲集团 (L.K. Group) 所拥有)已签署超过25台一体化压铸机订单,其中许多正交付给一级零部件制造商。⁵ 中国是最多一级供应商投资一体化压铸的市场,约有70%的投资者是一级供应商¹⁰,而在欧洲和北美,这项趋势到目前为止主要由主机厂 (OEM) 所主导。
对于一级供应商而言,对一体化压铸进行巨额投资是一个困难的决定,因为这些大型铸件不适合长途运输,这会造成非常强烈的依赖性。然而,它们也意味着巨大的营收增长或损失,因为它们取代了许多过去由一级供应商和其他業者制造的零件。因此,如果一级供应商投资一体化压铸,他们将获得新零件而增加营收;反之,如果他们不投资,则会面临将现有零件(营收)流失给拥有内部生产(或竞争对手)能力的原始设备制造商的风险。
对一体化压铸的质疑
尽管一体化压铸的生产趋势自几年前开始以来持续且不断增长,但仍有多家汽车公司对这种铸造形式提出质疑和批评,而其他公司则明确地反对它。例如,麦格纳 (Magna) 对一体化压铸表达了一些质疑,并对朝这个方向发展保持谨慎,因为生产如此大型的铸件会伴随复杂性和困难。⁵,¹¹ 此外,斯特兰蒂斯 (Stellantis) 表示他们不会投资一体化压铸技术,并维持其可行性低的立场。¹ 然而,一些对“真正”一体化压铸持怀疑态度的公司,正在或已投资大型铸造机(锁模力介于3,000至5,000吨)。同时,一体化压铸早期的一些主要挑战,例如发生碰撞时难以修复的问题,也正在找到解决方案(例如,使用螺栓连接车身和框架,或可拆卸的后端结构)。
一体化压铸的挑战
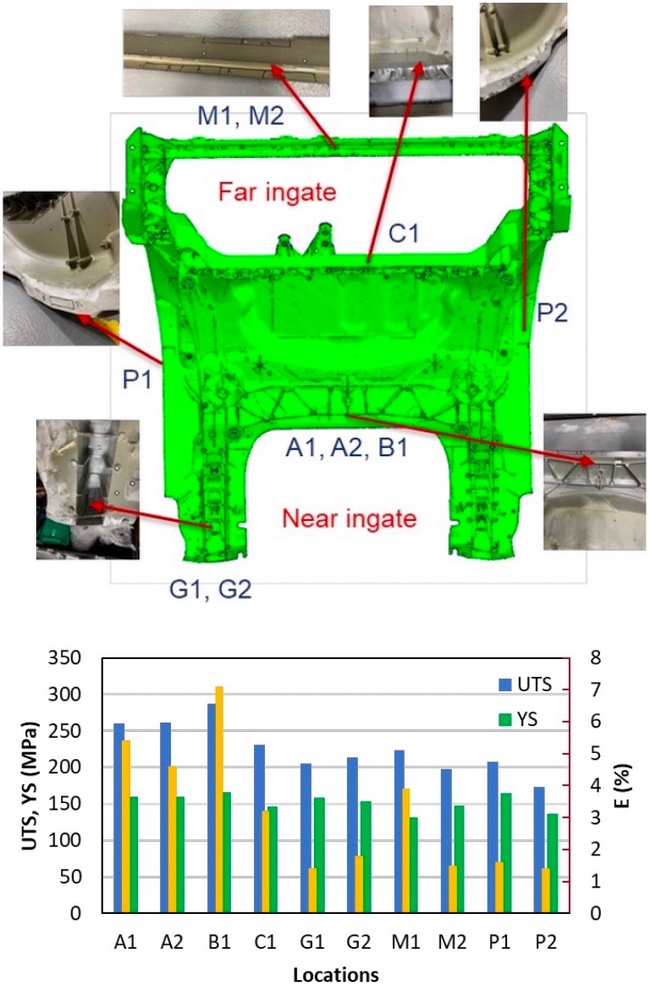
尽管一体化压铸获得许多公司的广泛投资,但这种铸造形式的生产仍然存在各种缺点和困难,其中大部分自问世以来就存在。首先,这种铸件的模具寿命仍约为10万次,远短于冲压模具,这使得一体化压铸件成本高昂,且不太适合用于产量非常高的车辆。³,⁵ 此外,生产一体化压铸件与任何其他大型结构铸件面临同样的困难,只不过它们尺寸更大、设计更复杂、壁厚变化更多,且需要更长的流动路径。这使得生产出具有高均匀机械性能、符合严格公差和低报废率的一体化压铸件变得更加困难。通常,铸造企业会发现,同一个一体化压铸件在不同位置的性能差异很大(图四)。尽管这些性能是在同一个一体化压铸件(不同位置)上测量的,但其性能仍存在显著差异。¹²
一体化压铸件的尺寸越大,其受变形的影响也越大,如果没有足够的支撑,甚至会因为铸件本身的重量而变形。一体化压铸件的生产所使用的合金,其目标是在不经(固溶)热处理和淬火的情况下,尽可能减少变形,但事实上,变形是由许多其他因素造成的。然而,许多铸造企业希望避免变形,这样 navigation 就不需要投资自适应校直系统。他们通常选择简单的解决方案,例如在冲裁修边机中校直铸件,但后来通常会为此感到后悔。自适应校直系统虽然投资高昂,但已被证明极其有用,因为它们还能100%检测零件质量问题(工艺波动),并适应铸件中不同的变形情况。
此外,相较于其他结构铸件,一体化压铸件巨大的尺寸也进一步增加了生产后的搬运、存储和运输难度。³
随着一体化压铸件变得越来越普及,人们发现,用于汽车前地板(FUB)的一体化压铸件,其减重和成本节约效果远低于后地板(RUB)。此外,前地板一体化压铸件在碰撞情况下的表现也较不理想,尤其是在车辆损坏修复方面。这些因素导致了特斯拉等一些公司停止在其部分车辆上使用前地板一体化压铸件。一个常见问题是,一体化压铸件难以适应不同的车型/衍生变体,但通常汽车前部在不同车型间的标准化程度高于后部,使得前部更容易适应。
在今年稍早举行的首届一体化压铸大会上,所有这些挑战都得到了提出和讨论。主办该大会的卡塞尔大学 (University of Kassel) 铸造技术中心 (GTK) 展示并介绍了他们的半固态压射铸造技术 (Comptech Process),许多业内人士认为这是一种潜在的解决方案,可以解决一体化压铸件的许多技术挑战(长流动路径、均匀的高性能、薄厚截面、模具寿命以及降低所需的压铸机尺寸)。另一种被提出的解决一体化压铸件相关问题的方法是重新设计车身以适应大型铸件,而不是简单地用一体化压铸件取代现有的白车身设计。一些公司也认为,一体化压铸只有在达到特定尺寸之前才具备效率,这就是为什么许多人预计,超大型压铸机的长期趋势将会维持在5,000至8,000吨的范围内。超过此尺寸的铸造机有时采用双压射系统,这可能会面临轻微错位偏心的风险,从而导致报废零件的产生。因此,一体化压铸的未来方向实际上可能会是远离这些超大型压铸机。
预期与现实
目前,全球已安装了大量的一体化压铸产能,但其利用率却不高。主要原因是,大多数一体化压铸件用于没有现有组装线的新款电动汽车,因此相比于将现有车身组装线改造成整合一体化压铸(只需闲置现有的机器人等),其节省潜力更大(通过避免对机器人等的投资)。去年和今年的电动汽车销售增长低于最初预期,因此对这些电动汽车所需的一体化压铸件需求减少,或者某些车型的量产开工时间(SOP)被推迟。
可持续性
对于许多汽车主机厂 (OEM) 而言,可持续性仍然是一个重大考量——在采用一体化压铸生产时也是如此。然而,目前大多数结构铸件仍由原铝制成,而原铝通常具有高碳足迹。相反地,冲压件/钣金件通常使用非常高的回收料含量生产,尽管其中很大一部分是生产前废料。提高一体化压铸可持续性的最有效方法仍然是增加再生铝含量,这也是大多数主机厂目前正在积极推进的。¹³ 在目前的合金中,铝轮毂仍然是主要的消费后废料来源,但一些研发项目正致力于开发新的合金,使其能够接受典型的现有铝密集型车身废料,或从其他混合废料流中去除杂质。
结论
一体化压铸是铸造和车身制造产业中一个不断发展的趋势。这项最初由特斯拉开创的技术,现已在亚洲(主要是中国)、北美和欧洲被多家主机厂 (OEM) 所采用。尽管一体化压铸仍有许多技术挑战,但解决方案正在被开发,使得在更大、更大型的压铸机中生产越来越大型的铸件成为可能。由于这项技术最适合用于新车型(没有现有组装线),因此首批应用多为电动汽车,而目前电动汽车的市场增长正在放缓。因此,这也影响了一体化压铸的增长,甚至在市场上造成了一定的产能过剩。然而,这种情况很可能不会持续太久,因为越来越多的参与者正在寻找更多的应用。一体化压铸趋势并非在一夜之间彻底改变产业,而是一个缓慢的过程,且它肯定会持续推动车辆中铸件和铝含量的增加。